Aircash

Screenshots
Details
- Bewertung
- 4,9
- Version
- 7.4.0
- Entwickler
- Aircash
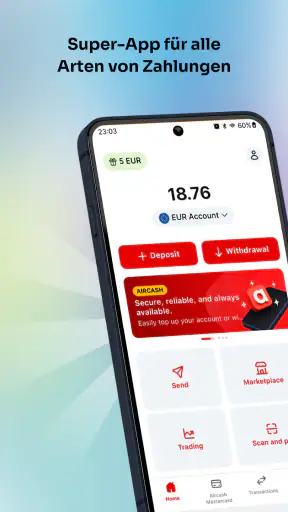
Ein digitales Wallet wirkt im ersten Moment wie eine einfache Alternative zum Portemonnaie. Im Alltag entscheidet sich der Nutzen aber an anderen Fragen: Wer darf es verwenden, wie trennt man private und gemeinsame Ausgaben, und wie behält man den Überblick, wenn mehrere Personen in einem Haushalt mit Geld umgehen? Genau unter diesem Blickwinkel habe ich Aircash ausprobiert. Die App stammt vom Entwickler Aircash, ist kostenlos und verbindet ein digitales Wallet mit der dazugehörigen Aircash-Karte.
Mein erster Eindruck: Die Anwendung richtet sich nicht nur an Menschen, die möglichst viele Bankfunktionen in einer App suchen. Sie ist vor allem interessant für Nutzer, die eine klar abgegrenzte digitale Geldbörse möchten. Das kann für eigene Ausgaben praktisch sein, aber auch für bestimmte gemeinsame Abläufe im Haushalt. Wichtig ist dabei, die persönlichen Konten nicht mit einem frei zugänglichen Familienkassen-System zu verwechseln. Aircash funktioniert am sinnvollsten, wenn jede Person ihre eigene Verantwortung für das eigene Wallet behält.
Wie sich Aircash im gemeinsamen Alltag bewährt
Ein realistischer Haushaltseinsatz
Stell dir einen Haushalt vor, in dem eine Person regelmäßig kleinere Einkäufe erledigt, während eine andere die laufenden Finanzen organisiert. Mit einer klassischen Bankkarte landet alles schnell auf demselben Kontoauszug. Ein digitales Wallet kann hier eine zusätzliche Ebene schaffen: Ein festgelegter Betrag wird für bestimmte Ausgaben genutzt, während das Hauptkonto unangetastet bleibt. Ich finde diesen Ansatz besonders hilfreich, wenn man Ausgaben bewusst voneinander trennen möchte, ohne für jeden Zweck ein weiteres Bankkonto einzurichten.
Auch für Reisen oder Wochenendaktivitäten kann diese Trennung sinnvoll sein. Statt Bargeld mitzunehmen oder die eigene Hauptkarte überall einzusetzen, lässt sich das Wallet als begrenzter Ausgabenbereich betrachten. Der praktische Vorteil liegt weniger in einer spektakulären Zusatzfunktion als in der mentalen Übersicht: Das Geld für einen bestimmten Zweck liegt sichtbar getrennt vom übrigen Budget.
Für eine echte gemeinsame Haushaltskasse ist die App allerdings nicht automatisch die beste Lösung. Ein Wallet bleibt grundsätzlich mit einer einzelnen Person und deren Zugang verbunden. Wenn mehrere Familienmitglieder regelmäßig darauf zugreifen sollen, entstehen organisatorische Fragen: Wer verwaltet das Konto, wer sieht den Kontostand, und wer trägt die Verantwortung für Transaktionen? Ich würde deshalb nicht einfach ein persönliches Wallet auf einem gemeinsam genutzten Smartphone offen lassen.
Die Aircash-Karte als getrennte Ausgabenebene
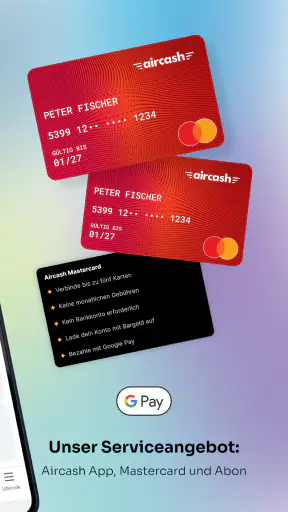
Der besondere Bezug zur Aircash-Karte macht das Konzept greifbarer. Das Wallet ist nicht nur eine Anzeige für digitale Beträge, sondern steht im Zusammenhang mit einer Karte, die für die vorgesehenen Zahlvorgänge genutzt werden kann. Für mich ist das nützlich, weil dadurch eine klare Verbindung zwischen dem digitalen Guthaben und einer konkreten Alltagssituation entsteht: Man lädt nicht bloß eine App auf, sondern richtet sich eine zusätzliche Zahlungsoption ein.
Diese Trennung kann bei Haushaltsausgaben helfen, wenn vorher klar abgesprochen wird, wofür die Karte gedacht ist. Ein Beispiel wäre ein begrenztes Budget für Einkäufe unterwegs. Der Vorteil besteht dann darin, dass die betreffende Person nicht automatisch Zugriff auf das komplette Bankguthaben benötigt. Gleichzeitig sollte man sich nicht von der räumlichen Trennung täuschen lassen: Eine Karte ersetzt keine gemeinsame Finanzabsprache.
Mein Tipp ist, vor der ersten Nutzung eine einfache Regel zu vereinbaren. Das kann ein bestimmter Zweck, ein monatlicher Rahmen oder eine klare Zuständigkeit sein. Ohne solche Absprachen wird aus der praktischen Ausgabentrennung schnell ein zusätzlicher Ort, an dem man Umsätze nachträglich zusammensuchen muss.
Einrichtung mit klaren persönlichen Grenzen
Bei einem Finanzprodukt ist die Einrichtung nicht der Moment, den man möglichst schnell hinter sich bringen sollte. Ich würde das Wallet auf dem eigenen Smartphone einrichten und die Zugangsdaten nicht mit anderen Haushaltsmitgliedern teilen. Gerade bei einem gemeinsam verwendeten Gerät ist es wichtig, zwischen Gerätezugang und Kontozugang zu unterscheiden. Wer das Telefon entsperren kann, sollte nicht automatisch das persönliche Wallet bedienen können.
Für die Nutzung durch eine andere Person ist ein eigenes Konto die sauberere Lösung. Das schafft klare Grenzen und verhindert, dass private Zahlungen, Guthaben oder persönliche Einstellungen versehentlich in einem gemeinsamen Profil landen. Wenn zwei Erwachsene ihre Ausgaben koordinieren möchten, kann jeder sein eigenes Wallet behalten und nur den vereinbarten Zweck getrennt organisieren.
Diese Vorgehensweise ist weniger bequem als ein einziges Familienkonto, aber deutlich nachvollziehbarer. Besonders bei Geld ist Bequemlichkeit nicht immer der wichtigste Maßstab. Ich würde lieber einen zusätzlichen Einrichtungsschritt akzeptieren, als später erklären zu müssen, warum mehrere Personen denselben Zugang verwendet haben.
Die App ist für Android ab Version 6.0 ausgelegt. Das spricht für eine vergleichsweise breite Gerätebasis, trotzdem sollte man vor der Nutzung prüfen, ob das konkrete Smartphone noch zuverlässig arbeitet und ausreichend geschützt ist. Bei Finanz-Apps zählt nicht nur, ob eine Anwendung installiert werden kann. Ein aktuelles Betriebssystem, eine Bildschirmsperre und ein sorgfältiger Umgang mit Benachrichtigungen gehören für mich genauso zur Einrichtung.
Koordination ohne Vermischung der Konten
Die beste gemeinsame Nutzung entsteht meiner Erfahrung nach nicht dadurch, dass alle denselben Zugang verwenden. Sie entsteht durch klare Abläufe. Eine Person kann beispielsweise das eigene Wallet für einen bestimmten Haushaltseinkauf nutzen, während die andere den Betrag anschließend auf herkömmliche Weise ausgleicht. Das ist nicht so automatisch wie eine vollständig integrierte Gemeinschaftsfinanzierung, bleibt dafür aber übersichtlich.
Wer Aircash im Haushalt einsetzen möchte, sollte sich vorher überlegen, welche Information tatsächlich geteilt werden muss. Meist reicht es, den Zweck und den vereinbarten Betrag abzusprechen. Zugangsdaten oder das komplette Smartphone müssen dafür nicht weitergegeben werden. Diese Begrenzung ist ein wichtiger, oft übersehener Sicherheitsvorteil: Zusammenarbeit bedeutet nicht, sämtliche Kontogrenzen aufzulösen.
Für wiederkehrende Ausgaben würde ich eine kleine persönliche Routine einführen. Nach einem Einkauf kann man den Betrag kurz notieren oder direkt mit der anderen Person abstimmen. Das klingt banal, verhindert aber, dass das Wallet nach einigen Wochen zu einer undurchsichtigen Sammlung von Einzelzahlungen wird. Ein digitales Zahlungsmittel nimmt einem die Organisation nicht vollständig ab.
Auch bei gemeinsam genutzten Geräten ist Zurückhaltung sinnvoll. Wenn Aircash auf einem Tablet oder Smartphone verwendet wird, das mehrere Personen in die Hand bekommen, sollte die Anwendung nicht dauerhaft in einem entsperrten Zustand bleiben. Bei einer Finanz-App ist ein gemeinsames Gerät nicht automatisch ein gemeinsames Konto. Ich sehe hier eine klare Grenze zwischen gelegentlicher Unterstützung und dauerhaftem Teilen.
Alter, Vertrauen und Verantwortung
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die Einstufung der Anwendung, sagt aber nicht, dass jedes Kind selbstständig Finanzgeschäfte erledigen sollte. Für mich ist das ein wichtiger Unterschied. Eine App kann formal für alle Altersgruppen freigegeben sein, während die sinnvolle Nutzung trotzdem von Reife, Aufsicht und der Verantwortung der erziehungsberechtigten Person abhängt.
In einem Haushalt mit Kindern würde ich das eigene Wallet nicht als frei verfügbares Taschengeldsystem behandeln, sofern die Abläufe nicht vorher sorgfältig erklärt wurden. Ein Kind kann vielleicht bei einem Einkauf helfen oder gemeinsam mit einem Erwachsenen nachvollziehen, wie eine digitale Zahlung funktioniert. Daraus folgt aber nicht, dass Zugangsdaten weitergegeben oder eine persönliche Karte unbeaufsichtigt überlassen werden sollten.
Für Jugendliche kann ein getrenntes Wallet grundsätzlich interessanter sein, wenn die Familie digitale Ausgaben gemeinsam besprechen möchte. Der pädagogische Nutzen liegt dann in der Übersicht: Ein festgelegter Betrag lässt sich leichter mit einem konkreten Zweck verbinden als eine uneingeschränkte Karte zum Hauptkonto. Trotzdem sollte die erwachsene Bezugsperson die Verantwortung nicht an die App abgeben. Aircash ist ein Zahlungswerkzeug, keine automatische Erziehungs- oder Kontrolllösung.
Vertrauen spielt auch zwischen Erwachsenen eine Rolle. Wer die Karte oder das Wallet einer anderen Person überlässt, sollte genau wissen, welche Vereinbarung dahintersteht. Bei getrennten Konten bleibt nachvollziehbar, wem die jeweilige Nutzung zugeordnet ist. Bei einem gemeinsam geöffneten Zugang verschwimmt diese Grenze schnell. Ich halte deshalb persönliche Konten mit abgesprochenen Ausgleichszahlungen für die vernünftigere Haushaltslösung.
Was die App im Vergleich zu üblichen Alternativen leistet
Gegenüber Bargeld bietet ein digitales Wallet mehr Übersichtlichkeit und weniger Abhängigkeit von Scheinen und Münzen. Bargeld ist allerdings unschlagbar einfach, wenn Eltern einem Kind einen festen Betrag geben oder ein Haushalt eine sichtbare gemeinsame Kasse führen möchte. Aircash ist dann stärker, wenn digitale Zahlungsabläufe im Vordergrund stehen und man eine zusätzliche Karte oder einen getrennten Geldbereich bevorzugt.
Im Vergleich zu einer normalen Bank-App wirkt ein Wallet-Konzept fokussierter. Eine klassische Bank-App bündelt meist Kontostände, Überweisungen und weitere Bankthemen an einem Ort. Das ist für die vollständige Finanzverwaltung besser geeignet. Aircash kann dagegen angenehmer sein, wenn man nicht jedes Mal das Hauptkonto verwenden möchte. Ich würde die App daher eher als Ergänzung denn als vollständigen Ersatz für das eigene Bankkonto betrachten.
Auch Prepaid-Karten verfolgen einen ähnlichen Gedanken: Man gibt nur einen begrenzten Betrag aus und schützt damit das Hauptguthaben. Der Unterschied liegt für mich in der Verbindung aus Wallet und Aircash-Karte. Wer ohnehin eine digitale Geldbörse für bestimmte Zahlungen sucht, bekommt dadurch einen zusammenhängenden Ablauf. Wer dagegen nur eine gelegentliche Karte für einen einzigen Zweck braucht, sollte prüfen, ob eine simpler aufgebaute Alternative nicht ausreicht.
Mobile Bezahldienste, die direkt an ein bestehendes Bankkonto gekoppelt sind, können beim schnellen Bezahlen komfortabler wirken. Dafür fehlt dort manchmal die gewünschte Trennung zwischen Alltagskonto und zusätzlichem Budget. Aircash ist besonders dann interessant, wenn genau diese Trennung der Grund für die Suche nach einer neuen Lösung ist.
Stärken im täglichen Umgang
Mir gefällt, dass das Grundprinzip leicht verständlich bleibt: digitales Guthaben, Wallet und Aircash-Karte gehören zusammen. Für jemanden, der seine Ausgaben nicht über mehrere Bankprodukte verteilen möchte, kann das überschaubarer wirken. Die kostenlose Nutzung senkt außerdem die Einstiegshürde, wenn man das Konzept zunächst vorsichtig ausprobieren möchte.
Die große Verbreitung spricht ebenfalls dafür, dass die App nicht nur für einen sehr kleinen Spezialkreis gedacht ist. Sie kommt auf über eine Million Installationen und erreicht eine durchschnittliche Bewertung von 4,9 bei ungefähr 35.000 Bewertungen. Solche Werte ersetzen keinen eigenen Test, geben mir aber das Gefühl, dass das Grundkonzept bei vielen Menschen auf Akzeptanz stößt.
Die aktuelle Version 7.4.0 zeigt, dass die Anwendung weiterentwickelt wird. Für mich ist bei einer Finanz-App weniger entscheidend, ob ständig neue sichtbare Funktionen erscheinen. Wichtiger ist, dass die Nutzung stabil, verständlich und im Alltag nicht unnötig kompliziert wirkt. Gerade bei einem Wallet möchte ich nicht lange überlegen müssen, wo ich den relevanten Kontostand oder die passende Karteninformation finde.
Ein weiterer Pluspunkt ist die Möglichkeit, einen bestimmten Ausgabenrahmen gedanklich vom Hauptkonto abzukoppeln. Das hilft nicht nur Familien. Auch Studenten, Reisende oder Menschen mit einem Nebenbudget können von dieser Struktur profitieren. Die App eignet sich besonders für Situationen, in denen man bewusst nicht die komplette finanzielle Infrastruktur des eigenen Bankkontos einsetzen möchte.
Wo ich genauer hinschauen würde
Die wichtigste Einschränkung bleibt die fehlende Eignung als automatisch gemeinsames Haushaltskonto. Wer gemeinsame Budgets, mehrere Nutzerprofile oder eine detaillierte Familienverwaltung erwartet, könnte enttäuscht sein. Ich würde vor der Einrichtung klären, ob wirklich ein persönliches Wallet mit zusätzlicher Karte gesucht wird oder eine umfassende gemeinsame Finanzverwaltung.
Auch die Organisation rund um Rückzahlungen sollte man nicht unterschätzen. Wenn eine Person regelmäßig für andere bezahlt, muss der Haushalt selbst festlegen, wie diese Beträge ausgeglichen werden. Das Wallet kann die Zahlung strukturieren, aber es ersetzt nicht die Absprache über Zuständigkeiten. Wer eine vollständig automatische Aufteilung von Rechnungen erwartet, sollte eher nach einer darauf spezialisierten Lösung suchen.
Ein gemeinsames Gerät bringt zusätzliche Risiken. Selbst wenn mehrere Menschen im Haushalt einander vertrauen, können gespeicherte Sitzungen, sichtbare Benachrichtigungen oder unachtsam weitergereichte Karteninformationen zu Missverständnissen führen. Ich würde Aircash deshalb bevorzugt auf einem persönlichen, gesperrten Smartphone nutzen und die App nicht als frei zugängliche Haushaltskasse behandeln.
Für Nutzer, die bereits mit ihrer Bank-App zufrieden sind und keine getrennte Ausgabenebene benötigen, kann Aircash ein zusätzlicher Schritt ohne großen Mehrwert sein. Jede weitere Finanz-App bedeutet mehr Aufmerksamkeit, mehr Zugangsdaten und eine weitere Stelle, die man im Blick behalten muss. Der Nutzen entsteht erst dann deutlich, wenn die Wallet-Idee ein konkretes Problem löst.
Für wen sich der Einstieg lohnt
Ich würde Aircash Menschen empfehlen, die eine digitale Geldbörse mit eigener Ausgabenlogik suchen und dabei eine Verbindung zu einer Karte schätzen. Besonders passend ist die App für Nutzer, die ein Budget für Reisen, bestimmte Einkäufe oder einen separaten persönlichen Zweck abgrenzen möchten. Auch in einem Haushalt kann sie funktionieren, wenn jeder Zugang persönlich bleibt und die gemeinsame Nutzung über klare Absprachen organisiert wird.
Weniger passend ist sie für Personen, die ein einziges Konto für die ganze Familie erwarten. Ebenso würde ich sie nicht als Ersatz für eine vollständige Bank-App empfehlen, wenn Überweisungen, Kontoverwaltung und umfassende Finanzplanung im Mittelpunkt stehen. Wer vor allem eine kindgerechte Geldverwaltung mit fest eingebauten Familienregeln sucht, sollte ebenfalls genau prüfen, ob das Wallet-Konzept den eigenen Bedarf tatsächlich abdeckt.
Vor dem Start würde ich drei Dinge vorbereiten: ein persönliches Smartphone, eine klare Vorstellung vom Verwendungszweck und eine Vereinbarung darüber, wer die Karte nutzen darf. Diese kleine Vorbereitung macht im Alltag einen größeren Unterschied als das bloße Installieren der App. Sie verhindert, dass ein eigentlich übersichtliches Wallet zu einem gemeinsam genutzten Zugang ohne klare Grenzen wird.
Mein Urteil für den Haushalt
Nach meiner Nutzung sehe ich Aircash als praktische Ergänzung für digitale Zahlungen, nicht als komplette Lösung für gemeinsame Familienfinanzen. Die Kombination aus Wallet und Aircash-Karte ist nachvollziehbar, der kostenlose Einstieg angenehm, und die Anwendung kann ein separates Budget im Alltag sinnvoll abbilden. Besonders überzeugt mich die Möglichkeit, Ausgaben bewusst vom Hauptkonto zu trennen, solange man diese Trennung auch organisatorisch ernst nimmt.
Im Haushalt ist die wichtigste Regel für mich daher einfach: gemeinsam planen, aber persönliche Zugänge persönlich lassen. Erwachsene können Ausgaben koordinieren, ohne ein Konto zu teilen. Kinder können unter Begleitung lernen, wie digitale Budgets funktionieren, ohne dass man ihnen automatisch die volle Kontrolle über ein Finanzprodukt überlässt. Diese Grenzen machen die Nutzung vertrauensvoller und übersichtlicher.
Mit einer durchschnittlichen Bewertung von 4,9 und rund 366 Rezensionen gehört die App sichtbar zu den gut angenommenen Finanzanwendungen. Sie ist seit dem 25.05.2017 verfügbar und kostenlos erhältlich. Diese Eckdaten ändern jedoch nichts an meiner zentralen Einschätzung: Aircash lohnt sich vor allem dann, wenn du einen klaren, persönlichen Zusatzbereich für Zahlungen möchtest.
Mein Fazit: Ich würde Aircash einem Freund empfehlen, der Wallet und Karte als getrennte Ausgabenlösung nutzen möchte und seine Kontogrenzen sauber organisiert. Für eine echte Gemeinschaftskasse, eine vollständige Bankverwaltung oder automatisch geregelte Familienbudgets würde ich eine andere Kategorie von App wählen. Wer den persönlichen Charakter des Wallets akzeptiert, bekommt dagegen ein verständliches Werkzeug, das sich im Alltag flexibel einsetzen lässt, ohne das Hauptkonto für jeden kleinen Zahlungszweck zu verwenden.


